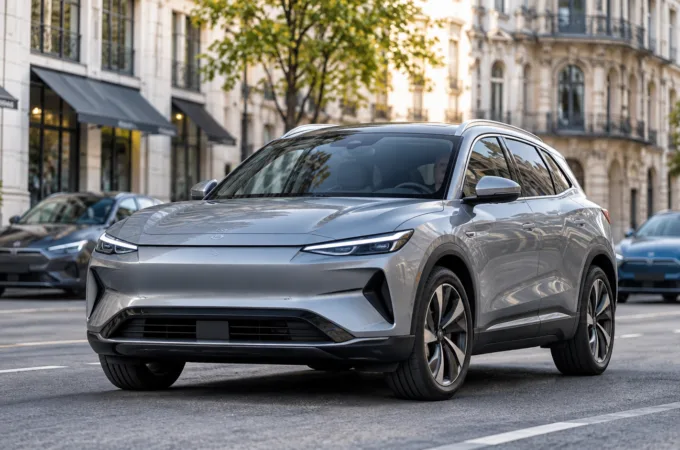
از هر ده خودروی سواری نویی که در سهماهه دوم ۲۰۲۶ در بازار مورد بررسی اروپای غربی ثبت شد، کمی بیش از یکی متعلق به برندهای چینی بود. سهم این برندها به ۱۰٫۷ درصد رسید؛ رقمی که یک سال قبل ۵٫۷ درصد بود.
فهرست مطالب
- عدد ۱۰٫۷ درصد دقیقاً چه میگوید؟
- ۱. مزیت هزینه؛ رقابت پیش از رسیدن خودرو به نمایشگاه شروع میشود
- ۲. مزیت باتری فقط در قیمت خلاصه نمیشود
- ۳. رقابت فقط بر سر خودروهای تمامبرقی نیست
- ۴. تولید محلی؛ مرحله بعدی رقابت
- آیا برندهای قدیمی اروپا بازی را باختهاند؟
- این روند برای خریدار ایرانی چه معنایی دارد؟
- جمعبندی
- پرسشهای متداول
- منابع
این اعداد، بر اساس دادههای Schmidt Automotive Research و گزارش South China Morning Post، به ۱۸ کشور اروپای غربی مربوط میشوند؛ نه صرفاً بازار خودروهای برقی و نه تمام کشورهای قاره اروپا.
جهش سهم بازار قابل توجه است، اما تعبیر «فتح اروپا» هنوز زودهنگام خواهد بود. پرسش مهمتر این است: برندهای چینی چگونه جای بیشتری در بازار باز کردهاند و آیا میتوانند این موقعیت را حفظ کنند؟
عدد ۱۰٫۷ درصد دقیقاً چه میگوید؟
برای درک این تغییر، باید میان «سهم بازار»، «رشد سهم بازار» و «رشد تعداد فروش» تفاوت گذاشت.
| شاخص | مقدار |
|---|---|
| سهم برندهای چینی در سهماهه دوم ۲۰۲۵ | ۵٫۷ درصد |
| سهم برندهای چینی در سهماهه دوم ۲۰۲۶ | ۱۰٫۷ درصد |
| افزایش سهم بازار | ۵ واحد درصد |
| رشد نسبی سهم بازار | حدود ۸۸ درصد |
| محدوده جغرافیایی | ۱۸ کشور اروپای غربی |
| بازار مورد بررسی | خودروهای سواری نو؛ نه فقط خودروهای برقی |
منبع ارقام سهم بازار: Schmidt Automotive Research و گزارش SCMP؛ محاسبه تغییر سهم بر اساس همین ارقام.
بنابراین «تقریباً دو برابر شدن سهم بازار» توصیف درستی است، اما از این اعداد بهتنهایی نمیتوان نتیجه گرفت که تعداد خودروهای فروختهشده هم تقریباً دو برابر شده است. برای چنین نتیجهای، حجم کل بازار در هر دو دوره نیز لازم است.
یک تفاوت دیگر هم اهمیت دارد: برند چینی با خودروی ساخت چین یکسان نیست. خودرویی از یک برند غیرچینی ممکن است در چین تولید شود؛ همانطور که یک برند چینی میتواند در خارج از چین کارخانه داشته باشد. این تفاوت در بحث تعرفهها تعیینکننده است.
۱. مزیت هزینه؛ رقابت پیش از رسیدن خودرو به نمایشگاه شروع میشود
قیمت رقابتی یکی از توضیحهای مهم برای گسترش حضور خودروسازان چینی است، اما ریشه آن را باید فراتر از تخفیفهای فروش جستوجو کرد: مقیاس تولید، زنجیره تأمین، رقابت داخلی و هزینه باتری.
آژانس بینالمللی انرژی در گزارش Global EV Outlook 2026 اعلام کرده است که میانگین قیمت بسته باتری بهازای هر کیلوواتساعت در چین در سال ۲۰۲۵، حدود ۳۵ درصد کمتر از اروپا بوده است.
این شاخص، میانگینی از بازار باتری در کاربردهای خودرو برقی و ذخیرهسازی انرژی است؛ بنابراین نباید آن را مستقیماً به اختلاف قیمت هر خودرو تعمیم داد. بااینحال، نشان میدهد چرا دسترسی به زنجیره تأمین باتری میتواند مزیت رقابتی مهمی ایجاد کند.
گزارش سال ۲۰۲۵ همین نهاد نیز کاهش هزینه باتری، یکپارچگی زنجیره تأمین و رقابت شدید را از عوامل بهبود دسترسی قیمتی به خودروهای برقی در چین معرفی میکند.
البته هزینه تولید کمتر، الزاماً به معنی قیمت فروش پایینتر برای تمام مدلها در اروپا نیست. حملونقل، مالیات، تعرفه، تجهیزات، خدمات و سیاست قیمتگذاری برند، همگی روی مبلغ نهایی اثر میگذارند.
۲. مزیت باتری فقط در قیمت خلاصه نمیشود
باتری هم بر هزینه خودرو اثر دارد و هم بر تجربه استفاده از آن: برد، وزن، سرعت شارژ و عملکرد در دماهای مختلف به انتخاب فناوری و طراحی محصول وابستهاند.
آژانس بینالمللی انرژی، چین را مرکز اصلی زنجیره تأمین و تولید باتریهای لیتیومآهنفسفات یا LFP معرفی میکند. این فناوری میتواند به کاهش هزینه تولید خودروهای برقی کمک کند، هرچند مانند دیگر فناوریها محدودیتها و ملاحظات طراحی خود را دارد.
اهمیت این مزیت برای خودروساز، امکان انتخاب میان ترکیبهای متفاوت قیمت، برد و تجهیزات است. اما برای خریدار، نتیجه باید در یک مدل مشخص سنجیده شود؛ نه با تعمیم توانایی صنعتی یک کشور به تمام خودروهای آن.
ادعای شارژ سریع نیز بهتنهایی کافی نیست. توان شارژ واقعی، دمای باتری، نوع شارژر و مدت حفظ توان بالا تعیین میکنند که توقف کنار ایستگاه واقعاً چقدر طول بکشد.
۳. رقابت فقط بر سر خودروهای تمامبرقی نیست
تفاوت میان خودروهای تمامبرقی و پلاگینهیبرید، بخشی از معادله حضور برندهای چینی در اروپا را توضیح میدهد.
اتحادیه اروپا از ۳۰ اکتبر ۲۰۲۴، عوارض جبرانی مشخصی را بر واردات خودروهای تمامبرقی مشمولِ ساخت چین اعمال کرد. در جدول اولیه این مصوبه، نرخ عوارض اضافی برای BYD برابر با ۱۷ درصد، برای جیلی ۱۸٫۸ درصد و برای SAIC برابر با ۳۵٫۳ درصد بود.
این نرخها عوارض جبرانی اضافی هستند، نه کل هزینههای واردات. همچنین مقررات به مبدأ تولید و طبقهبندی خودرو مربوط میشوند، نه صرفاً ملیت برند. برای نمونه، تسلا شانگهای نیز در همان جدول نرخ اختصاصی دارد.
پلاگینهیبریدهای متعارف، مشمول همان عوارض جبرانی خاص خودروهای تمامبرقی نیستند؛ موضوعی که میتواند بر انتخاب محصولات عرضهشده در اروپا اثر بگذارد. این تفاوت را نباید با «معافیت کامل از تعرفه» اشتباه گرفت.
از سوی دیگر، پلاگینهیبرید برای بعضی خریداران میتواند گزینهای میان خودروی بنزینی و تمامبرقی باشد. البته صرفهجویی سوخت آن به الگوی استفاده و شارژ منظم وابسته است؛ عدد مصرف اعلامی، تضمین مصرف واقعی همه کاربران نیست.
۴. تولید محلی؛ مرحله بعدی رقابت
صادرات، راه ورود به بازار است؛ تولید محلی میتواند راه ماندن در آن باشد.
جیلی و فورد در ۲۳ ژوئیه ۲۰۲۶ توافق برای تشکیل یک شرکت مشترک تولیدی در کارخانه والنسیا در اسپانیا را اعلام کردند. طبق اطلاعیه رسمی، ساختار پیشنهادی مالکیت شامل ۳۴ درصد برای جیلی و ۶۶ درصد برای فورد است.
در همان اطلاعیه، شروع فعالیت شرکت مشترک به دریافت مجوزهای لازم وابسته شده و برای نیمه نخست ۲۰۲۷ برنامهریزی شده است. تولید نخستین خودروهای جدید نیز برای سال ۲۰۲۸ پیشبینی شده است.
این برنامه را نباید علت رشد سهم بازار در سهماهه دوم ۲۰۲۶ دانست؛ اعلام آن پس از پایان آن دوره انجام شده است. اهمیتش در نشان دادن جهت مرحله بعدی توسعه است: استفاده مشترک از ظرفیت کارخانه، تقسیم هزینهها و نزدیکتر شدن تولید به بازار مقصد.
تولید محلی نیز راهحل خودکار همه مسائل نیست. هزینه انرژی و نیروی کار، مقیاس اقتصادی، تأمین قطعات و مقررات مبدأ کالا همچنان بر نتیجه اثر میگذارند.
آیا برندهای قدیمی اروپا بازی را باختهاند؟
سهم ۱۰٫۷ درصدی، نشانه یک تغییر مهم است؛ نه پایان رقابت.
خودروسازان باسابقه میتوانند با عرضه محصولات اقتصادیتر، کاهش هزینه، همکاری صنعتی و بهبود خدمات پاسخ دهند. گزارش آژانس بینالمللی انرژی نیز برنامه عرضه خودروهای برقی ارزانتر از سوی مجموعهای از برندهای اروپایی و غیراروپایی را ثبت کرده است.
برای برندهای چینی، چالش فقط جذب خریدار نخست نیست؛ حفظ رضایت او اهمیت بیشتری دارد. دسترسی به قطعات، کیفیت خدمات، اعتبار گارانتی، هزینه بیمه و ارزش خودرو در بازار دستدوم میتوانند به اندازه قیمت اولیه تعیینکننده باشند.
به همین دلیل، برای ارزیابی دوام این رشد باید علاوه بر سهم بازار، به سودآوری، خرید تکراری و کیفیت شبکه خدمات نیز توجه کرد.
این روند برای خریدار ایرانی چه معنایی دارد؟
رشد حضور برندهای چینی در اروپا، دلیل خوبی برای جدیتر گرفتن توان رقابتی آنهاست؛ اما مدرکی برای برتر بودن همه محصولاتشان نیست.
خودرویی که در ایران عرضه میشود، ممکن است از نظر موتور، باتری، تجهیزات ایمنی، نرمافزار یا شرایط گارانتی با نسخه اروپایی تفاوت داشته باشد. قیمتگذاری و خدمات پس از فروش نیز تابع شرایط بازار ایران است.
پیش از خرید، بهتر است این موارد بررسی شوند:
- مشخصات دقیق نسخه عرضهشده در ایران؛
- اعتبار و تعهدات شرکت عرضهکننده؛
- دسترسی و قیمت قطعات مصرفی و بدنه؛
- شرایط مکتوب گارانتی، بهویژه برای باتری و سامانه هیبرید؛
- نتیجه آزمون ایمنی مربوط به همان نسخه یا نسخه واقعاً قابل مقایسه؛
- تجربه مالکان و وضعیت فروش مجدد.
موفقیت یک برند در اروپا، جای بررسی یک مدل مشخص در ایران را نمیگیرد.
جمعبندی
افزایش سهم برندهای چینی در اروپای غربی، حاصل رقابتی است که از باتری و زنجیره تأمین آغاز میشود و به تنوع محصول، قیمتگذاری و حضور محلی میرسد.
بااینحال، دادههای سهم بازار بهتنهایی وزن هر عامل را مشخص نمیکنند. آنچه روشن است، افزایش حضور این برندهاست؛ آنچه هنوز باید اثبات شود، توان آنها برای تبدیل این حضور به کسبوکاری پایدار، سودآور و قابل اعتماد برای مشتری است.
پرسش اصلی دیگر فقط این نیست که خودروهای چینی چقدر میفروشند؛ این است که پس از فروش، چقدر خوب از مشتری پشتیبانی میکنند.
پرسشهای متداول

آیا عدد ۱۰٫۷ درصد فقط به خودروهای برقی مربوط است؟
خیر. عدد محوری این مقاله به بازار خودروهای سواری نو مربوط است، نه فقط خودروهای تمامبرقی. سهم هر نوع قوای محرکه باید جداگانه و با محدوده جغرافیایی یکسان بررسی شود.
آیا همه خودروهای چینی از رقبای اروپایی ارزانترند؟
خیر. مزیت هزینه تولید میتواند به قیمت رقابتی کمک کند، اما قیمت نهایی به مدل، تجهیزات، مالیات، تعرفه و کشور محل فروش بستگی دارد.
آیا تولید در اروپا به معنی حذف تمام تعرفههاست؟
خیر. اثر تولید محلی بر تعرفه به مقررات قابل اجرا، مبدأ کالا، قطعات و ساختار تولید وابسته است. احداث یا استفاده از یک کارخانه بهتنهایی پاسخ همه مسائل تجاری نیست.
منابع
Q2 2026 Quarterly Chinese Passenger Car Manufacturer Performance Study
Europe’s new EV power struggle sees Chinese giants seize record market share
Trends in electric car affordability
EU Commission imposes countervailing duties on imports of battery electric vehicles from China